Odpowiedź na to pytanie nie jest jednoznaczna i zależy od kilku czynników.
Z dniem 1 stycznia 2025 roku weszła w życie nowelizacja ustawy z 12 stycznia 1991 r. o podatkach i opłatach lokalnych. Była to odpowiedź na liczne problemy i niejasności związane z opodatkowaniem nieruchomości, które przez lata pojawiały się w praktyce. Wprowadzono m.in. nową definicję budynku i budowli. Było to również konsekwencją orzeczenia Trybunału Konstytucyjnego.
Co to jest budowla według nowych przepisów?
Zgodnie z nowymi regulacjami budowla na gruncie podatku od nieruchomości obejmuje:
- Obiekty wymienione w załączniku nr 4 do ustawy, które nie są budynkami, wraz z instalacjami umożliwiającymi ich użytkowanie zgodnie z przeznaczeniem.
- Elektrownie (wiatrowe, jądrowe, fotowoltaiczne), biogazownie (w tym rolnicze), magazyny energii, kotły, piece przemysłowe, koleje linowe, wyciągi narciarskie, skocznie narciarskie – w zakresie części budowlanych.
- Urządzenia budowlane – przyłącza oraz urządzenia instalacyjne, takie jak te służące do oczyszczania lub gromadzenia ścieków, związane z budynkiem lub obiektem wymienionym w punkcie 1.
- Urządzenia techniczne – inne niż wskazane w punktach 1–3, w zakresie ich części budowlanych.
- Fundamenty pod maszyny i urządzenia techniczne jako odrębne technicznie części przedmiotów użytkowych.
Wszystkie te obiekty muszą być wzniesione w wyniku robót budowlanych, nawet jeśli stanowią część obiektu niewymienionego w ustawie.
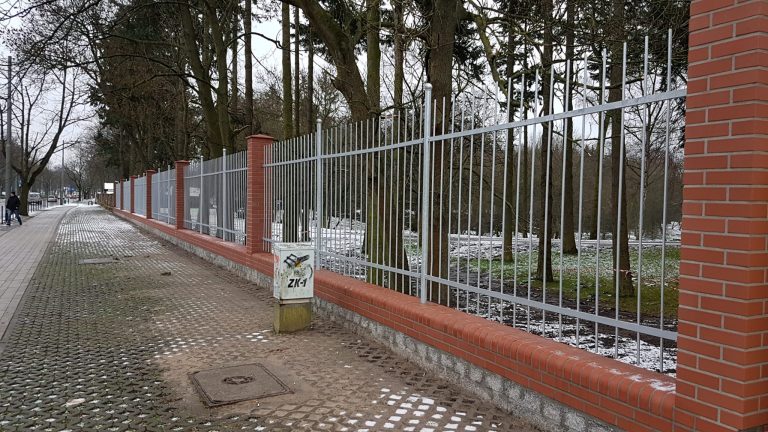
Ogrodzenie jako element katalogu budowli
Nowelizacja przepisów wywołała kontrowersje, szczególnie w kontekście opodatkowania budowli wymienionych w załączniku nr 4 do ustawy. Tabela ta zawiera 28 pozycji, z których jedna – pozycja 22 – odnosi się do ogrodzeń.
Choć ogrodzenie zostało wyraźnie wskazane jako budowla, warto pamiętać, że zgodnie z art. 2 ust. 1 pkt 3 ustawy o podatkach i opłatach lokalnych, opodatkowaniu podlegają jedynie budowle związane z prowadzeniem działalności gospodarczej. W praktyce oznacza to, że:
- Ogrodzenia prywatnych posesji nie będą podlegać opodatkowaniu podatkiem od nieruchomości.
- Ogrodzenia związane z działalnością gospodarczą będą obciążone takim podatkiem.
Mimo zmian w przepisach, ogrodzenie jako budowla nie zawsze oznacza konieczność płacenia wyższego podatku. Kluczowym czynnikiem pozostaje związek budowli z prowadzeniem działalności gospodarczej. Dzięki temu właściciele prywatnych posesji nie muszą obawiać się dodatkowych obciążeń.






Komentarze (0)