Czy ZSEE to kopalnia złota?
O zużytym sprzęcie elektrycznym i elektronicznym od lat mówi się jak o miejskiej kopalni (urban mining) triady platynowców i surowców krytycznych. Problem w tym, że ta kopalnia jest coraz trudniejsza do eksploatacji. Jeżeli to ma się zmienić, sektor recyklingu potrzebuje odpowiedniego finansowania, stabilnego popytu na swoje produkty i pełnej wiedzy na temat tego, co znajduje się w sprzętach wprowadzanych na rynek.
Gospodarka Unii Europejskiej jest w dużym stopniu uzależniona od szeregu kluczowych dla rozwoju przemysłu nowoczesnych technologii oraz importowanych surowców krytycznych i strategicznych, które zaopatrują sektor elektroniczny, energii odnawialnej, elektromobilności i sektor technologii cyfrowych. W globalnej gospodarce, zwłaszcza w okresach politycznej niestabilności, dostęp do łańcuchów zaopatrzeniowych kluczowych surowców stanowi w determinującym stopniu o szansach rozwoju poszczególnych regionów i sektorów przemysłu.
Rozporządzenie Parlamentu Europejskiego i Rady (UE 2024/1252) o surowcach krytycznych (Critical Raw Materials Act; CRMA) wyznaczyło ambitny cel: do 2030 r. 25% rocznego zużycia surowców krytycznych w UE powinno pochodzić z recyklingu, co przy zakładanej skuteczności narzędzi regulacyjnych powinno spowodować dynamiczny rozwój cyrkulacyjnych modeli oraz technologii recyklingu strategicznych i krytycznych surowców. Niestety, tempo wdrożenia regulacji jest krytycznie niewystarczające.
Duże ilości tych materiałów pozostają niewykorzystane – są bowiem wyrzucane wraz z zużytym sprzętem elektrycznym i elektronicznym (ZSEE) – choć mogłyby zostać odzyskane i ponownie wykorzystane jako surowiec wtórny. Oczywistym jest więc pytanie, jakie działania systemowe należałoby podjąć, a jakie procesy zdynamizować, by te niewątpliwie słuszne cele mogły zostać zrealizowane. Fakt, iż zużyty sprzęt elektryczny i elektroniczny może stanowić istotne „złoże surowcowe” o wysokim potencjale odzysku, chyba znamy już wszyscy. Od lat na konferencjach, w prezentacjach, wystąpieniach i artykułach mówi się i pisze o tzw. górnictwie miejskim, a wyobraźnia podpowiada (przynajmniej niektórym), jakie to „skarby”, zwłaszcza z tzw. triady platynowców, zawiera zużyty sprzęt.
Płonne nadzieje
W branży nie brakuje występujących ex cathedra „znawców przedmiotu”, którzy chętnie zarządzaliby strumieniami zużytego sprzętu, a przede wszystkim cennymi surowcami, które w nim występują. W ostatnich latach pojawiły się za ich sprawą nowe, fantastycznie brzmiące dane dotyczące zawartości niezwykle cennych i „rzadkich” tzw. pierwiastków ziem rzadkich w ZSEE. Niektórzy wyobrażali sobie nawet, że wartość zbieranych odpadów mogłaby zbliżyć się do konkurencyjnych przecież marż handlowych, uzyskiwanych przy sprzedaży nowych urządzeń, a rozszerzoną odpowiedzialność producenta (ROP, czyli odpowiedzialność za produkt w całym cyklu jego życia i proces jego unieszkodliwienia) za niezwykłą wartość samą w sobie.
Przyjmując bezrefleksyjnie te napływające „zza biurek” rewelacje, moglibyśmy więc oczekiwać nowej hossy inwestycyjnej w sektorze recyklingu zużytego sprzętu, nagłej eksplozji nowo tworzonych zakładów przetwarzania ZSEE – fabryk recyklingu tworzonych i finansowanych przez producentów sprzętu, dynamicznego wzrostu w sektorach produkcji maszyn i technologii recyklingowych oraz obiektywnego, skokowego wzrostu rynkowej wartości odpadów zużytego sprzętu.
Może ktoś nawet paradoksalnie pomyślałby, że na odpadach poprodukcyjnych i zebranych z rynku odpadach postużytkowych można zarobić więcej niż na ich produkcji (bo przecież konkurencja, wzrost kosztów wytwarzania, surowców do produkcji czynią rynek coraz trudniejszym)!
Problem w tym, że kiedy przychodzi co do czego, a na horyzoncie jest już corocznie organizowane przez Abrys „Forum Recyklingu”, to nie ustawia się do niego kolejka przedstawicieli nowych inwestorów chcących wejść do branży przetwarzania zużytego sprzętu. Fakty są takie, że nawet optymistyczni analitycy finansowi nie potrafią realnie ocenić ewentualnej stopy zwrotu inwestycji w ekonomicznym horyzoncie planowania.
Jednak i bez tego podczas tegorocznej edycji „Forum” uda się kompetentnie porozmawiać w gronie ekspertów branży o jej „utrwalonych” już problemach.
Coraz mniej cennych surowców
Czy zatem mamy szansę na rzeczywiste zwiększenie podaży surowców wtórnych, uznanych przez Komisję Europejską za „strategiczne” i „kluczowe”, na budowanie łańcuchów GOZ-u oraz wspieranie odporności i potencjału surowcowego gospodarek europejskich w oparciu o tzw. surowcowy „local content”?
Istotnie, zużyty sprzęt – a ściślej: jego frakcje – zawiera ważny komponent surowcowy, w tym surowce strategiczne i krytyczne.
Problem w tym, że rozwój nowoczesnych technologii produkcji powoduje istotne zmiany w strukturze i morfologii surowcowej powstających odpadów, w związku z czym często cennych surowców w zużytym sprzęcie jest coraz mniej. To skłania do zastanowienia się zarówno nad prowadzonymi przez branżę procesami odzysku, jak i nad rentownością sektora.
Przykładowo: przez dekady złoto (Au) stanowiło niezastąpiony fundament w produkcji niezawodnej elektroniki. Powłoki takie jak Electroless Nickel Immersion Gold (ENIG) stały się standardem zabezpieczania miedzianych padów PCB przed utlenianiem oraz gwarantem doskonałej lutowalności. Jednak drastyczne wahania cen złota na rynkach światowych, wysokie koszty procesów galwanicznych oraz rygorystyczne regulacje środowiskowe (np. dyrektywa RoHS o stosowaniu niebezpiecznych substancji w sprzęcie i ograniczenia dotyczące stosowania toksycznych kąpieli cyjankowych) zmusiły branżę do poszukiwania alternatyw.
Przed nami zmiana technologii
Obecnie najbardziej obiecujący przełom stanowią nanotechnologie, pozwalające na substytucję lub radykalne pocienienie warstw złota przy zachowaniu, a nierzadko poprawie, parametrów fizykochemicznych złączy. Z kolei przejście od tradycyjnych metod metalurgicznych i galwanicznych do zaawansowanych procesów nanotechnologicznych fundamentalnie zmienia wymagania stawiane surowcom wejściowym. Zmiana ta nie dotyczy wyłącznie zastępowania jednego pierwiastka drugim (np. złota srebrem lub miedzią), ale oznacza głęboką transformację morfologiczną materiałów – od postaci makroskopowej do struktur nanometrycznych.
Ta fundamentalna zmiana morfologiczna rodzi ogromne wyzwanie dla procesów odzysku surowców, powodując konieczność bieżącego redefiniowania zarówno technologii recyklingu, jak i ich modeli ekonomicznych.
Występujące w nowoczesnych produktach stosowanie złota i innych metali drastycznie spada w przeliczeniu na jedną płytkę PCB, a jednocześnie ich odzyskanie z nanometrowych warstw rozproszonych w kompozycie jest technologicznie trudniejsze niż odzysk z grubych powłok galwanicznych. W przyszłości spowoduje to nieuchronnie konieczność zmiany technologii recyklingu.
Klasyczne procesy pirometalurgiczne (przetapianie) stają się mniej efektywne przy tak dużym rozproszeniu. Wymusi to przejście na zaawansowaną hydrometalurgię i procesy bioługowania, zdolne do selektywnego wychwytywania nanocząstek z matrycy polimerowo-szklanej.
Futurologia?
Czytając ten tekst, ktoś powie: „to futurologia”! Na razie mamy przecież do czynienia z innymi (i podstawowymi) problemami: transparentności rynku zbierania elektroodpadów, dostępności efektywnych instalacji przetwórczych, najniższych w UE kosztów ponoszonych przez producentów w ramach ROP-u, agresywnej konkurencji rynkowej, funkcjonowania BDO i tak dalej…
Tak, ale o tym mówimy już od wielu lat, a daleko idący konserwatyzm systemu, brak efektywnych narzędzi nadzoru i rozbieżne interesy interesariuszy sektora powodują, że nie dostrzegamy zmian, których zatrzymać nie sposób.
Piszę o tym tylko dlatego, że z perspektywy 20 lat funkcjonowania na tym rynku warto zwrócić uwagę, iż – by odpowiedzialnie wypowiadać się na temat surowców krytycznych i strategicznych – trzeba uwzględniać oczywiste fakty, które (czy tego chcemy i dostrzegamy, czy nie) zmienią modele recyklingu ZSEiE w zakresie zarówno technologii, wymaganej skali i skomplikowania procesów, jak i bilansów ich strumieni finansowych.
Wiedza, popyt i ceny
Żeby odpowiedzieć na te zmiany, trzeba lepiej rozpoznać faktyczną strukturę rozproszonych surowców w odpadach ZSEE. System powinien opierać się na bieżącym mapowaniu strumieni zużytego sprzętu oraz identyfikacji frakcji zawierających surowce strategiczne i krytyczne. Bez wiedzy o tym, jakie materiały trafiają do systemu, w jakich ilościach i jakiej jakości, trudno projektować skuteczne mechanizmy odzysku surowców.
Potrzebujemy również szybkiego wprowadzenia narzędzi pozwalających identyfikować przyszłe zasoby już na etapie wprowadzania produktu na rynek. W praktyce mogłoby to oznaczać paszport surowcowy produktu, zawierający rzetelne informacje o składzie materiałowym, obecności surowców krytycznych oraz możliwości ich odzysku.
Musimy też stworzyć takie mechanizmy finansowania, które będą wspierały wycofywanie z rynku określonych strumieni urządzeń. Dotyczy to zwłaszcza urządzeń wysoce energochłonnych. Takie rozwiązania muszą być jednak projektowane w sposób niesprzeczny z prawem do naprawy i z zasadą wydłużania cyklu życia produktów. Wymiana urządzeń na nowe nie powinna być celem samym w sobie. Powinna wynikać z przejrzystych kryteriów środowiskowych, energetycznych i surowcowych.
Recykling surowców krytycznych wymaga stabilnych mechanizmów finansowych, które będą działały nie tylko w krótkiej perspektywie, ale również średnio- i długookresowo. Szczególnie ważne jest wytworzenie takiego popytu i cen odzyskiwanych surowców strategicznych i krytycznych, aby mogły konkurować z surowcami pierwotnymi. W tym celu można rozważyć stworzenie instytucji stabilizującej europejski rynek surowców krytycznych, mechanizmu strategicznych zapasów surowcowych albo instrumentów podobnych do tych, które funkcjonują na rynku ropy, gazu czy w niektórych segmentach rolnictwa.
Surowce w Unii
Istotne jest także zatrzymanie w Unii Europejskiej kluczowych frakcji zawartych w zużytym sprzęcie. Można to osiągnąć poprzez narzędzia ograniczające eksport wybranych strumieni poza UE (a w określonych przypadkach także przez bardziej restrykcyjne zasady przemieszczania ich w obrębie państw OECD). W tym kontekście konieczna wydaje się również przebudowa systemu ROP. Powinien on premiować nie tylko masę zebranego i przetworzonego sprzętu, ale przede wszystkim realne zatrzymanie i odzysk surowców strategicznych oraz krytycznych w Europie. Wymaga to jasnych norm, skutecznego nadzoru rynku, przejrzystego systemu pobierania opłat oraz redystrybucji środków do tych podmiotów, które faktycznie odzyskują surowce.
Jednym z możliwych kierunków jest zagwarantowanie udziałów surowców wtórnych w nowych produktach wprowadzanych na rynek UE. Alternatywą może być system opłat sankcyjnych dla produktów niespełniających takich kryteriów, z przeznaczeniem wpływów na wsparcie sektora recyklingu i stabilizację rynku surowców wtórnych.
Ostatnim elementem powinna być szybsza ścieżka administracyjna dla kluczowych inwestycji recyklingowych. Nie powinna ona dotyczyć wyłącznie nowych projektów typu greenfield, ale także modernizacji istniejących instalacji oraz wdrażania nowych technologii odzysku i recyklingu surowców wtórnych. Bez tego trudno będzie szybko rozwijać instalacje zdolne do odzysku surowców strategicznych i krytycznych na skalę odpowiadającą potrzebom gospodarki.
Witold Chemperek
Polska Korporacja Recyklingu
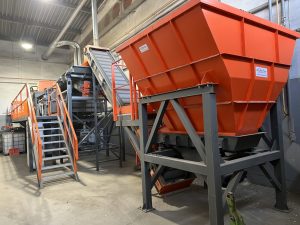
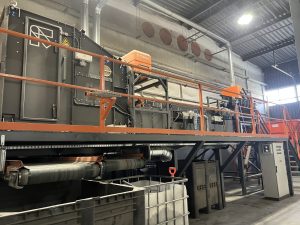
Procesy odzyskiwania surowców wymagają dziś zaawansowanych procesów i urządzeń wykorzystujących najnowocześniejsze techniki detekcji i obrazowania
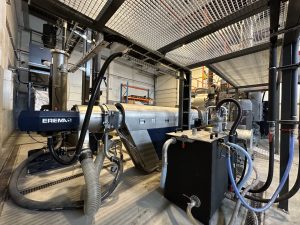
Instalacja do przetwarzania polimerów wyseparowanych z ZSEE do fazy wysokojakościowych regranulatów polimerowych do pierwotnych zastosowań
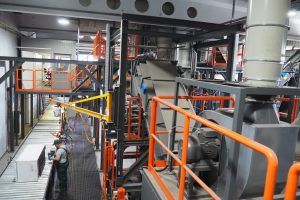
Innowacyjna instalacja do wielkoskalowego procesu przetwarzania urządzeń chłodniczych, umożliwiająca odzysk surowcowy 98% wsadu