Nie dla spalania tworzyw kosztem recyklingu
Rynek recyklingu tworzyw sztucznych w Europie wyhamował – to najważniejszy wniosek z nowego raportu Plastics Europe. Coraz więcej odpadów tworzyw trafia za to do spalarni, co utrudnia cyrkularną transformację naszej gospodarki. To wszystko dzieje się w czasach, w których wyjątkowo wyraźnie widzimy, jakie konsekwencje ma uzależnienie gospodarki od zewnętrznych łańcuchów dostaw.
Według danych z ostatniego raportu Plastics Europe „Tworzywa sztuczne w obiegu zamkniętym”, wskaźnik rocznego wzrostu (CAGR) produkcji tworzyw cyrkularnych w Europie znacząco się zmniejszył. W roku 2024 w Europie zmniejszyło się również zainteresowanie przetwórców tworzywami cyrkularnymi. Jednocześnie zwiększa się zależność Europy od zewnętrznych dostawców i recyklerów: 19% tworzyw cyrkularnych przetwarzanych w europejskich zakładach pochodziło z importu, a 12,4% odpadów zebranych w Europie zostało poddane recyklingowi w innych regionach.
Transformacja zwalnia
Główny wniosek z wydawanego co dwa lata raportu Plastics Europe „Tworzywa sztuczne w obiegu zamkniętym – analiza sytuacji w Europie” wskazuje na to, że w warunkach wzrastającej globalnej konkurencji cyrkularna transformacja systemu tworzyw sztucznych w Europie znacznie zwolniła. Wskaźnik rocznego wzrostu (wyrażany przez skumulowany roczny wskaźnik wzrostu CAGR) produkcji tworzyw cyrkularnych w Europie zmniejszył się istotnie – z 13,6% w 2022 r. do zaledwie 1,2% w 2024 r., dając 8,7 mln ton produkcji tworzyw cyrkularnych (co stanowi 15,8% całkowitej produkcji).
Z kolei w skali globalnej roczny wskaźnik wzrostu produkcji tworzyw cyrkularnych zwiększył się z 5% do 7,7%. W roku 2024 w Europie zmniejszyło się również zainteresowanie przetwórców tworzywami cyrkularnymi – roczny wskaźnik wzrostu zapotrzebowania spadł w okresie dwóch lat z 16,2% do 4%.
Zamieszczone po raz pierwszy w raporcie dane handlowe uwidaczniają ponadto istotną zależność transformacji branży tworzyw sztucznych w Europie od zewnętrznych łańcuchów wartości: 19% tworzyw cyrkularnych przetwarzanych w europejskich zakładach pochodziło z importu, a 12,4% odpadów zebranych w Europie zostało poddane recyklingowi w innych regionach. Jeszcze większa jest zależność Europy od importowanych tworzyw sztucznych z surowców kopalnych – pokrywają one 25% zapotrzebowania przetwórców.
Dane wskazują, że Europa utrzymała największy udział cyrkularnych tworzyw sztucznych (15,8%) w całkowitej produkcji tworzyw. Rzecz w tym, że pozycja lidera w tej kategorii to przede wszystkim efekt gwałtownego spadku europejskiej produkcji tworzyw z surowców kopalnych – o 8,3% w latach 2022–2024 (do wartości 43,3 mln ton w roku 2024).
Większość odpadów nie wraca do obiegu
Kryzys w Zatoce Perskiej i jego wpływ na globalne złożone łańcuchy dostaw pokazuje, jak ważna jest gotowość na załamania gospodarcze związane z dostępnością surowców kopalnych i zwiększającym się uzależnieniem od dostaw z zagranicy. Wobec tych wyzwań odpady tworzyw stają się coraz cenniejszym zasobem, który mógłby zapewnić Europie samowystarczalność i stabilność łańcuchów dostaw dla przemysłu tworzyw sztucznych i szeregu związanych z nim sektorów gospodarki.
Tymczasem, zamiast wykorzystać tę szansę, Europa traci dotychczasowy impet cyrkularnej transformacji. W 2024 r. poziom recyklingu tworzyw sztucznych wzrósł do 29,6%, a łącznie ponad 70% zebranych odpadów tworzyw trafiło albo do spalenia (48,9%, tj. 16 mln ton), albo na składowiska (21,5%, tj. 7 mln ton). Pomimo uznania przez Komisję Europejską w Industrial Accelerator Act strategicznego znaczenia produkcji tworzyw sztucznych obecne ramy polityki UE nie zapewniają odpowiednich bodźców rynkowych, które pozwoliłyby istotnie zmienić te proporcje i zachować tym samym więcej surowca w obrocie gospodarczym.
Przemysł reprezentowany przez Plastics Europe ostrzega, że dalsze umacnianie się obecnych trendów – wzrostu poziomu spalania, eksportowania wartościowych, wysortowanych odpadów i importowania recyklatów spoza państw UE – przyczynia się do coraz poważniejszego osłabiania zarówno ambicji klimatycznych, jak i bazy przemysłowej Europy. Potrzebne jest zapewnienie ekonomicznego uzasadnienia dla europejskich cyrkularnych tworzyw sztucznych, które pozwolą na to, aby zatrzymywanie odpadów w Europie i ich recykling na miejscu stały się opłacalne, co pobudzi nowe inwestycje.
Recyklaty w Polsce
Dane dotyczące polskiego rynku pokazują, że w 2024 r. wzrosło wykorzystanie pokonsumenckich recyklatów w przetwórstwie tworzyw sztucznych – ich udział osiągnął 11,2% (tj. 437 tys. ton) wobec 10% (tj. 390 tys. ton) w 2022 r. Największy procentowy udział wykorzystania recyklatów niezmiennie odnotowują sektory rolniczy (25,5%) i budowlany (20%). Także ilościowo najwięcej recyklatów trafia do sektora budowlanego (208 tys. ton), zaś w drugiej kolejności do sektora opakowaniowego (118 tys. ton, co daje 8,1% zawartości recyklatów w przetwórstwie w tym sektorze).
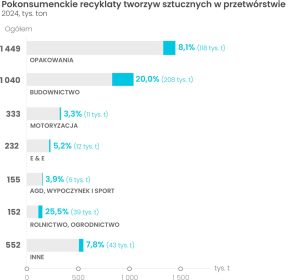
Rys. 1. Pokonsumenckie recyklaty tworzyw sztucznych w przetwórstwie w 2024 roku
Źródło: Raport Plastics Europe „Tworzywa sztuczne w obiegu zamkniętym – analiza sytuacji w Europie”, 2026
Jednocześnie raport ponownie potwierdza ogromną różnicę w efektywności recyklingu w zależności od sposobu pozyskania odpadów. Poziomy recyklingu dla zebranych selektywnie odpadów tworzyw są aż 20 razy większe niż dla odpadów trafiających do strumienia zmieszanego. W przypadku odpadów opakowaniowych poziomy te różnią się jeszcze bardziej – dzięki selektywnej zbiórce są blisko 40 razy większe.
Spalamy więcej odpadów
Najważniejszym trendem w zagospodarowaniu odpadów tworzyw sztucznych, zaobserwowanym w Polsce w 2024 r., jest wyraźny wzrost ilości odpadów tworzyw sztucznych kierowanych do spalania. W 2022 r. spalaniu poddano 35,2% takich odpadów, a w 2024 r. odsetek ten wzrósł do 41,4%. Zmniejszył się przy tym udział ilości składowanych odpadów tworzyw – z 43,6% w 2022 r. do 37,7% w 2024 r. – i niestety spadek ten wynika głównie z większych ilości odpadów przekazanych do spalania, a nie do recyklingu. Potwierdzają to dane – udział recyklingu odpadów tworzyw sztucznych nieco się zmniejszył: z 21,2% w 2022 r. do 20,9% w 2024 r.
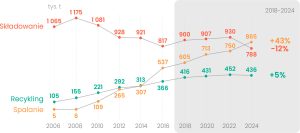
Rys. 2. Zagospodarowanie pokonsumenckich odpadów tworzyw sztucznych w Polsce
Źródło: Raport Plastics Europe „Tworzywa sztuczne w obiegu zamkniętym – analiza sytuacji w Europie”, 2026
Podobny trend obserwujemy w przypadku odpadów opakowaniowych. W 2024 r. spalaniu poddano 46,1% odpadów opakowań z tworzyw sztucznych, podczas gdy w 2022 r. było to 40,9%. Ilość odpadów kierowanych na składowiska zmalała, natomiast tych kierowanych do recyklingu pozostała praktycznie na tym samym poziomie; udział recyklingu w roku 2024 wyniósł 29,6% w 2024 roku wobec 29% w roku 2022 roku.
Tendencja ta jest widoczna również w innych sektorach. W niektórych branżach odnotowano zaskakująco gwałtowny spadek poziomu recyklingu na rzecz spalania. Przykładem może być sektor E&E (elektrycznym i elektronicznym), w którym poziom recyklingu zmniejszył się z 35% w 2022 r. do zaledwie 17,1% w 2024 r., czyli ponad dwukrotnie.
Autonomia, odporność i transformacja
W obliczu narastającej niestabilności geopolitycznej, zakłóceń w łańcuchach dostaw, kryzysu energetycznego i nasilającej się konkurencji spoza UE cyrkularny system tworzyw sztucznych w Europie przestał być wyłącznie narzędziem służącym realizacji ambicji klimatycznych. Stał się niezbędnym warunkiem zapewnienia strategicznej autonomii i odporności przemysłowej w Europie. Nie uda się nam jednak uruchomić mechanizmów rynkowych ani odblokować inwestycji koniecznych do budowy tego systemu bez konkurencyjnego europejskiego przemysłu tworzyw sztucznych. Znaczące postępy w zakresie cyrkularności są zatem uwarunkowane przywróceniem siły rynkowej europejskich producentów tworzyw sztucznych.
Zarówno w raporcie, jak i w formułowanych na bieżąco postulatach branża apeluje o to, aby środkom politycznym ukierunkowanym na konkurencyjność towarzyszyła bardziej ambitna agenda na rzecz cyrkularności, o szerszym zakresie i realizowana w szybszym tempie. Cele dotyczące obowiązkowej zawartości recyklatów powinny zostać niezwłocznie wprowadzone we wszystkich sektorach, aby pobudzić popyt na tworzywa z recyklingu, a zamówienia publiczne i mechanizmy rozszerzonej odpowiedzialności producenta (ROP) – zostać wykorzystane do premiowania producentów stosujących cyrkularne tworzywa sztuczne.
Wsparcie wszystkich surowców cyrkularnych
Kluczowe jest także zastępowanie surowców opartych na paliwach kopalnych alternatywnymi surowcami cyrkularnymi, co wymaga zagwarantowania stabilnych i przewidywalnych dostaw odpadów tworzyw. W Europie zbyt duże ilości zebranych odpadów tworzyw trafiają na składowiska i do spalania bądź są poddawane recyklingowi poza UE.
Należy wprowadzić zakaz składowania i spalania tworzyw sztucznych, które można poddać recyklingowi, zaś spalanie odpadów komunalnych powinniśmy włączyć do unijnego systemu handlu uprawnieniami do emisji (ETS). Wsparcie powinno obejmować wszystkie surowce cyrkularne, w tym pochodzące z recyklingu, z surowców biopochodnych oraz pozyskiwane w technologiach wychwytywania węgla, a import i eksport odpadów tworzyw muszą być ściśle monitorowane.
Weronika Śmigasiewicz
Plastics Europe Polska
Pełny raport, Executive Summary oraz infografiki z danymi dla Polski można pobrać na stronie internetowej www.plasticseurope.org/pl. W razie pytań związanych z raportem zapraszamy do kontaktu z Plastics Europe Polska ([email protected]).