Kryzys na rynku odpadów palnych. Czy rozwój WtE domknie system?
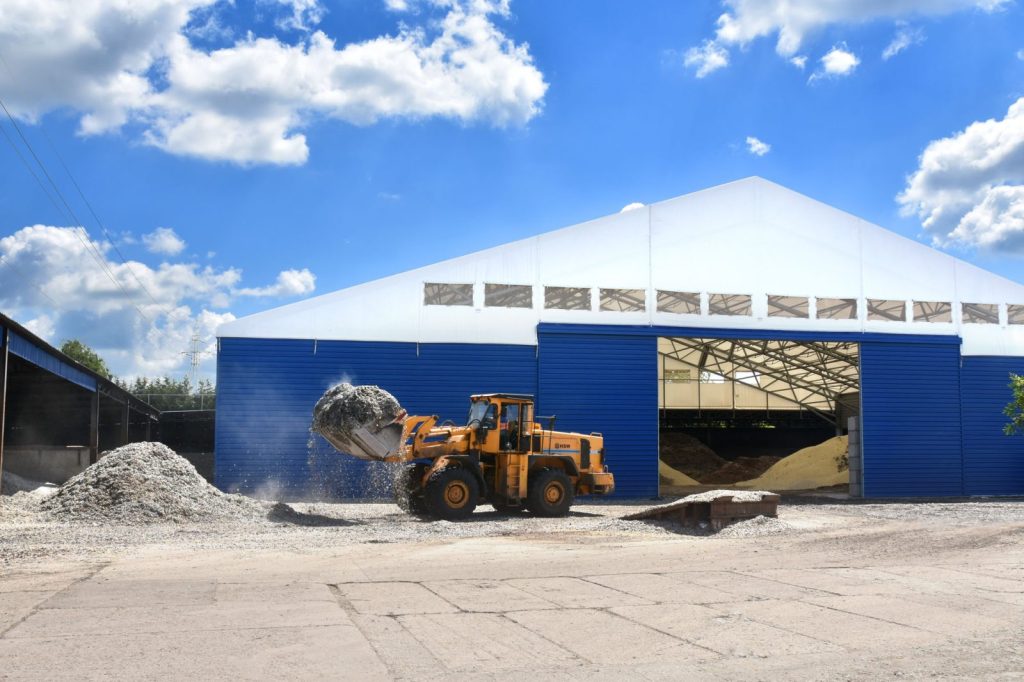
Rosnąca podaż frakcji kalorycznej, ograniczone możliwości jej odbioru i coraz wyższe koszty pokazują, że polski system odpadowy znalazł się w punkcie krytycznym. Recykling pozostaje priorytetem, ale nie rozwiązuje problemu odpadów, których nie da się zawrócić do obiegu. Jedną z odpowiedzi są instalacje Waste-to-Energy. Ważny krok wykonano właśnie w Lublinie.
Rynek odpadów palnych mierzy się z narastającą nierównowagą. Ilość odpadów komunalnych i frakcji energetycznej pozostaje wysoka, podczas gdy krajowe moce zagospodarowania rosną wolniej. Selektywna zbiórka i instalacje mechaniczno-biologicznego przetwarzania pozwalają wydzielać surowce, ale generują też pozostałości nienadające się do dalszego odzysku materiałowego. To z nich powstają pre-RDF i RDF.
RDF z paliwa pożądanego przez instalacje WtE stał się dla wielu jego wytwórców odpadem problemowym. Jego przekazanie coraz częściej wymaga dopłaty, a oczekiwanie na wolne moce przerobowe w instalacjach oznacza długie magazynowanie. Duże zapasy zwiększają ryzyko pożarowe i środowiskowe oraz wymagają kosztownych zabezpieczeń i monitoringu.
Cementownie blisko granicy możliwości
Polski rynek RDF-u jest silnie uzależniony od przemysłu cementowego. Cementownie przez lata były stabilnym i technologicznie dojrzałym odbiorcą paliw alternatywnych, skutecznie zastępując nimi węgiel w procesie wypału klinkieru. Według danych branżowych zużywają ok. 1,9 mln ton RDF-u rocznie, a udział paliw alternatywnych w zapotrzebowaniu na ciepło przekracza 80%. W niektórych zakładach wskaźnik substytucji sięga ponad 90%. To istotny wkład w ograniczanie zużycia paliw kopalnych, ale również sygnał, że przestrzeń do dalszego, skokowego zwiększania odbioru jest ograniczona.
Spadek produkcji cementu i klinkieru oznacza mniejsze zapotrzebowanie na paliwo. Cementownie podnoszą też wymagania dotyczące wartości opałowej, wilgotności, zawartości chloru, siarki, biomasy i metali ciężkich. Część paliw nie znajduje więc odbiorcy albo wymaga dodatkowego przygotowania, a konkurencja o dostępne moce podnosi ceny zagospodarowania.
Jednocześnie eksport RDF-u do cementowni i instalacji energetycznych w innych państwach UE staje się mniej dostępny, ponieważ zagraniczne rynki są nasycone własnymi paliwami. Transgraniczne przemieszczanie odpadów wymaga notyfikacji, zabezpieczeń finansowych i kosztownego transportu. Eksport może więc uzupełniać system, ale nie powinien być jego fundamentem – zwłaszcza że wraz z odpadem poza krajem wykorzystywana jest jego wartość energetyczna.
To nie konkurencja dla recyklingu
Unijne cele wymagają jednoczesnego zwiększania poziomów recyklingu i ograniczenia składowania odpadów komunalnych – do 10% w 2035 r. W ten sposób nie da się jednak zagospodarować wszystkich odpadów komunalnych – część jest zbyt zanieczyszczona lub niejednorodna, aby poddać ją racjonalnemu odzyskowi materiałowemu, a przy tym zbyt kaloryczna, by mogła być składowana. Bez odpowiednich mocy termicznego przekształcania odpadów luka ta będzie przekładać się na rosnące koszty, magazynowanie i niestabilność całego rynku.
Dlatego rozwój sektora Waste-to-Energy, przetwarzającego odpady na energię, należy traktować jako element domykający hierarchię postępowania z odpadami, a nie alternatywę dla selektywnej zbiórki i recyklingu. Do instalacji powinny trafiać wyłącznie odpady, których nie da się efektywnie zawrócić do obiegu materiałowego. Ich energetyczne wykorzystanie pozwala ograniczyć składowanie, zmniejszyć zależność od jednego sektora odbiorców i zagranicznych kierunków zagospodarowania, a jednocześnie produkować energię elektryczną i ciepło dla lokalnych systemów.
Nowe moce muszą być planowane odpowiedzialnie, na podstawie prognoz strumienia odpadów, po uwzględnieniu rosnących poziomów recyklingu. Potrzebna jest infrastruktura dopasowana do możliwości danego regionu, a nie proste mnożenie mocy przerobowych instalacji WtE.
Inwestycja trudna, ale konieczna
Budowa ITPO jest procesem długotrwałym, kosztownym i pełnym wyzwań. Może jednak stabilizować koszty zagospodarowania odpadów i ciepła, dywersyfikować działalność inwestora oraz ograniczać zależność od wahań rynku paliw alternatywnych. Warunkiem powodzenia jest rzetelne rozpoznanie otoczenia projektu.
Analiza powinna objąć lokalizację, dostęp do sieci ciepłowniczej i elektroenergetycznej, gospodarkę wodno-ściekową, a przede wszystkim strumień odpadów. Ważne jest też wczesne włączenie do procesu konsultacji władz lokalnych, mieszkańców i organizacji społecznych. Ścieżka środowiskowa wraz z odwołaniami może w praktyce trwać nawet 5–7 lat, dlatego jakość dokumentacji i dialog z interesariuszami są równie istotne jak technologia.
Wyzwaniem jest też finansowanie: instytucje oczekują zabezpieczenia strumienia odpadów na wiele lat, choć prawo i rynek się zmieniają. Potrzebne bywają modele łączące kapitał własny, dłużny, środki publiczne i partnerów zewnętrznych. W przetargu liczą się kompletna, lecz elastyczna dokumentacja, racjonalny podział ryzyk i realistyczny harmonogram. Cena nie może być jedynym kryterium; ważne są także technologia i wiarygodność wykonawcy.
Od planów do projektu w Lublinie
Przykładem inwestycji odpowiadającej na te wyzwania jest planowana w Lublinie Instalacja Termicznego Przekształcania Frakcji Kalorycznej z Odpadów Komunalnych. Inwestorem jest Eko Energia Lublin, spółka należąca do Grupy KOM-EKO. 22 lipca 2026 r. podpisano umowę z konsorcjum Dekpol Budownictwo i belgijską Vyncke NV. Wartość kontraktu wynosi blisko 294 mln zł, a projektowana wydajność instalacji to ok. 60 tys. ton rocznie.
Zakres umowy obejmuje dokumentację projektową, dostawę i montaż urządzeń, uruchomienie, szkolenie personelu oraz przekazanie obiektu do eksploatacji. Pierwszy etap, obejmujący projektowanie, ma zakończyć się w czerwcu 2027 r. Zasadnicza realizacja instalacji jest etapem opcjonalnym, wymagającym odrębnej decyzji inwestora. Po jej podjęciu wykonawca będzie miał maksymalnie 135 tygodni na realizację.
Instalacja ma zagospodarowywać frakcję pozostającą po sortowaniu, której nie można poddać recyklingowi materiałowemu, i odzyskiwać jej wartość energetyczną. Podpisanie umowy jest jednym z najważniejszych kroków w przygotowaniu inwestycji, choć pełna realizacja pozostaje uzależniona od uruchomienia drugiego etapu i zakończenia wymaganych postępowań formalnoprawnych.
Potrzeba stabilnego systemu
Trwający kryzys na rynku RDF-u wynika ze strukturalnego niedopasowania podaży do dostępnych mocy. Cementownie pozostaną ważnym partnerem dla producentów paliwa, a eksport może uzupełniać system, lecz żaden z tych kierunków samodzielnie nie zapewni stabilności.
Polska potrzebuje prewencji, selektywnej zbiórki i recyklingu, paliwa odpowiadającego potrzebom przemysłu oraz racjonalnie rozmieszczonych instalacji WtE dla tych odpadów, których nie można wykorzystać materiałowo. Pozwoli to ograniczyć magazynowanie i pożary, ustabilizować koszty oraz zatrzymać w kraju energię zawartą w odpadach. Lubelski projekt pokazuje, jak wygląda proces przejścia od diagnozy do konkretnego rozwiązania.
Grzegorz Czop
dyrektor Zakładu Odzysku i Recyklingu KOM-EKO
wiceprezes Zarządu Ekopaliwa Chełm
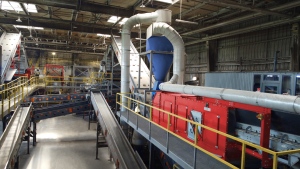
To właśnie na tej linii powstaje paliwo RDF