Podatek od środków transportowych jako dochód gminy
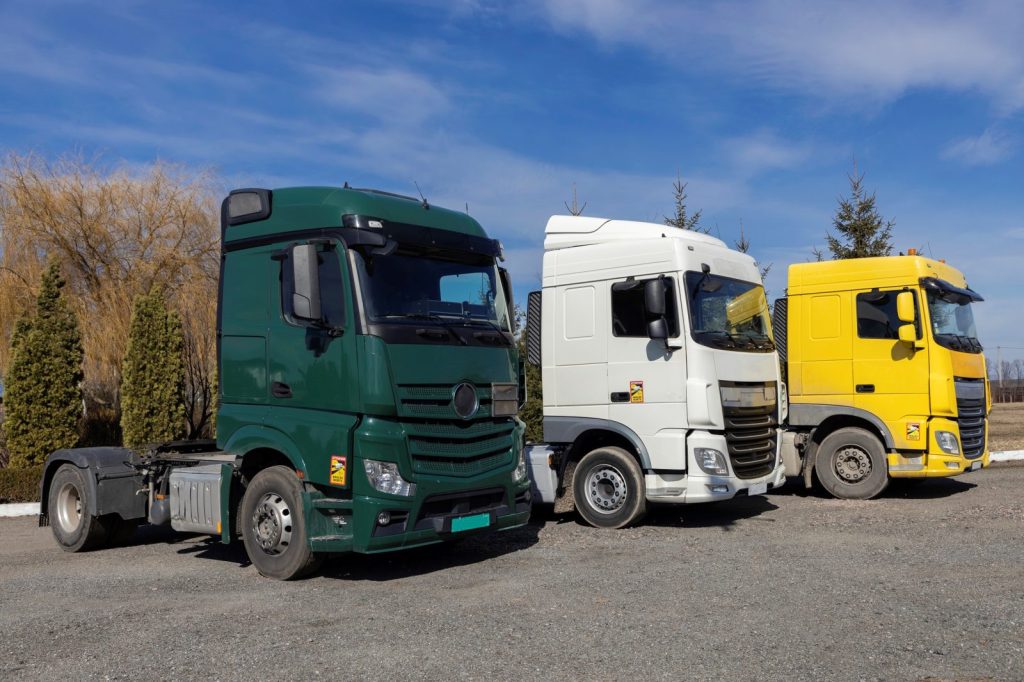
Podatek od środków transportowych jest jednym z podatków lokalnych i stanowi element systemu dochodów własnych gmin. Zasadniczo pełni on funkcję zarówno fiskalną, jak i regulacyjną, aczkolwiek coraz częściej pojawia się pytanie, czy w obecnym kształcie jest to instrument efektywny, proporcjonalny i adekwatny do realiów rynku transportowego.
MP3
Posłuchaj tego artykułu
Wykup subskrypcję, aby odsłuchać artykuł w formacie audio.
Wykup dostęp
Płatności obsługują:
PayU
BLIK
Organami właściwymi dla tego podatku są wójt, burmistrz albo prezydent miasta. Enumeratywne wyliczenie kategorii środków transportowych podlegających opodatkowaniu tym podatkiem zawarte jest w ustawie o podatkach i opłatach lokalnych, a pojęcia te odczytuje się w połączeniu z definicjami zawartymi w Prawie o ruchu drogowym.
Co podlega opodatkowaniu?
Przedmiotem opodatkowania podatkiem od środków transportowych są: • samochody ciężarowe o dopuszczalnej masie całkowitej powyżej 3,5 tony i poniżej 12 ton oraz te o dopuszczalnej masie całkowitej równej lub wyższej niż 12 ton (pojazdy samochodowe przeznaczone konstrukcyjnie do przewozu ładunków – określenie to obejmuje również samochód ciężarowo-osobowy przeznaczony konstrukcyjnie do przewozu ładunków i osób w liczbie od 4 do 9, łącznie z kierowcą), • ciągniki siodłowe i balastowe przystosowane do używania łącznie z naczepą lub przyczepą, o dopuszczalnej masie całkowitej zespołu pojazdów od 3,5 tony i poniżej 12 ton, a także te o dopuszczalnej masie całkowitej zespołu pojazdów równej lub wyższej niż 12 ton (pojazdy samochodowe przeznaczone konstrukcyjnie wyłącznie do ciągnięcia przyczepy – określenie to obejmuje ciągnik siodłowy i ciągnik balastowy), • przyczepy (pojazdy bez silnika, przystosowane do łączenia go z innym pojazdem) i naczepy (przyczepy, których część spoczywa na pojeździe silnikowym i obciąża ten pojazd), które łącznie z pojazdem silnikowym posiadają dopuszczalną masę całkowit...
Plus
Wykup dostęp do płatnych treści Portalu Komunalnego!
Chcesz mieć dostęp do materiałów Portalu Komunalnego Plus?
Wykup dostęp — 5,00 zł
Płatności obsługują:
PayU
BLIK
Masz już dostęp do tego artykułu?
Podaj adres e-mail użyty przy zakupie — wyślemy Ci nowy link dostępu.